Nanoempreendedor: sem CNPJ e sem nota fiscal para receita bruta inferior a R$ 55 mil em 2027
Decreto nº 13.140/2026: quem se enquadra e qual é o teto de receita.
Em 21 de outubro de 2026, foi publicado o Decreto nº 13.140/2026. Ele consolida, no âmbito da União, a dispensa de inscrição no CNPJ e de emissão de nota fiscal eletrônica para o nanoempreendedor, figura criada pela Reforma Tributária (LC nº 214/2025).
O decreto está em vigor desde a publicação. A seguir, quem se enquadra, qual é o teto de receita e o que não muda.
1. Quem é o nanoempreendedor
É a pessoa física que exerce atividade econômica e atende, ao mesmo tempo, a estas condições (art. 26, IV, da LC nº 214/2025):
- Receita bruta anual: inferior a 50% do limite do MEI.
- Não é MEI: não optou pelo regime do MEI.
- Atividade permitida ao MEI: a atividade precisa estar entre as autorizadas para o MEI. Profissões regulamentadas, como médicos, dentistas e fisioterapeutas, não se enquadram.
- Sem impedimentos do MEI: não pode, por exemplo, ser sócio ou titular de outra empresa (art. 18-A, §§ 4º e 4º-B, da LC 123/2006).
Exemplos: doceiras e cozinheiras que vendem em casa, manicures e cabeleireiras que atendem a domicílio, artesãos, ambulantes, motoristas de aplicativo e entregadores com receita dentro do teto.
2. Teto de receita bruta
O teto é de 50% do limite do MEI. Por isso, acompanha os novos valores da LC nº 238/2026:
- 2026: limite do MEI de R$ 81.000,00 → receita bruta inferior a R$ 40.500,00 por ano (média de R$ 3.375,00 por mês).
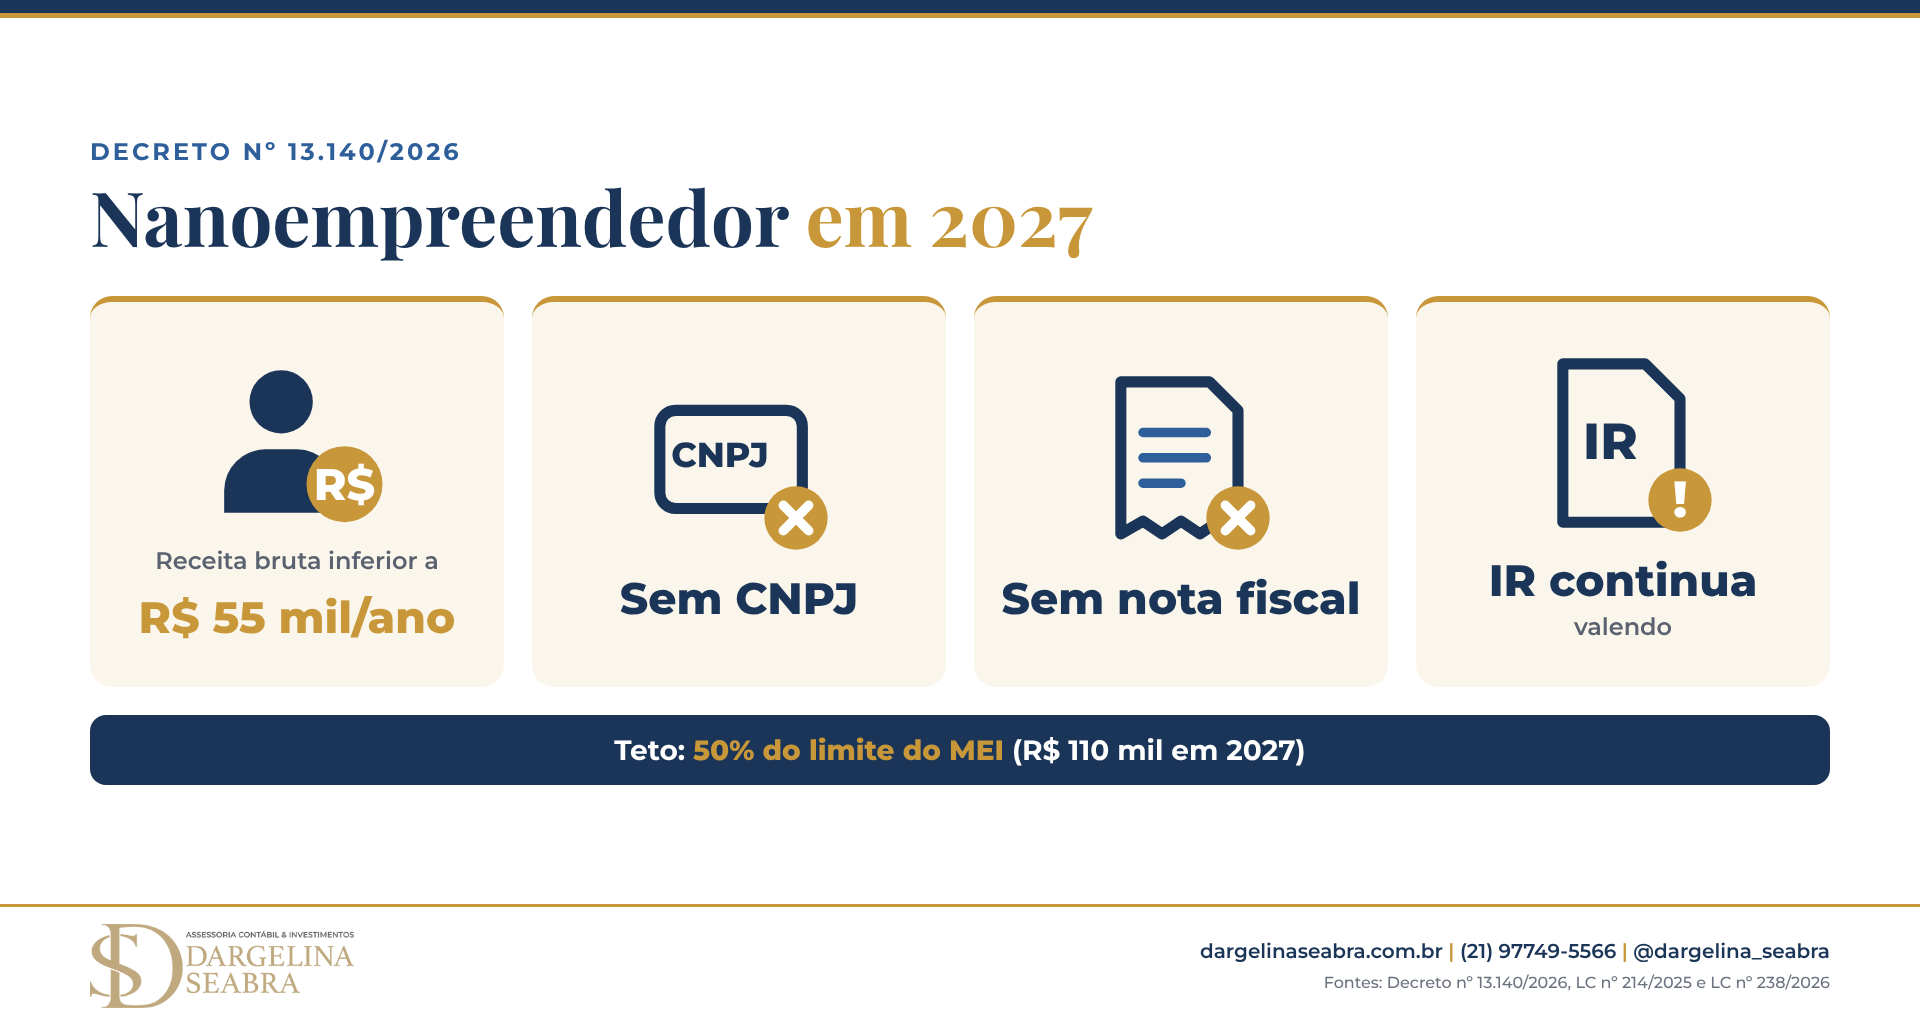
- 2027: limite do MEI de R$ 110.000,00 → receita bruta inferior a R$ 55.000,00 por ano (média de R$ 4.583,33 por mês).
- A partir de 2028: limite do MEI de R$ 140.000,00 → receita bruta inferior a R$ 70.000,00 por ano (média de R$ 5.833,33 por mês).
Regra especial para motoristas de aplicativo e entregadores
No transporte individual de passageiros e na entrega de bens, inclusive por plataformas digitais, conta como receita apenas 25% do valor bruto mensal recebido (art. 26, § 10, da LC 214/2025).
Exemplo: um motorista que recebe R$ 6.000,00 por mês terá receita considerada de R$ 1.500,00 por mês, ou R$ 18.000,00 por ano, inferior ao teto de nanoempreendedor.
3. O que o decreto dispensa
No âmbito da União, o nanoempreendedor fica dispensado de:
- Inscrição no CNPJ.
- Emissão de documentos fiscais eletrônicos (nota fiscal).
Para o IBS (tributo de estados e municípios), o decreto prevê as dispensas a partir de 1º de janeiro de 2029, mediante manifestação favorável do Comitê Gestor do IBS (CGIBS). Até 31/12/2028, as dispensas para IBS e CBS já constam do Ato Conjunto RFB/CGIBS nº 6/2026.
Na prática: o nanoempreendedor não é contribuinte do IBS e da CBS, os novos tributos sobre consumo.
4. Limitação: opção pelo regime regular
A lei permite que o nanoempreendedor opte pelo regime regular do IBS e da CBS (art. 26, § 1º, II, da LC 214/2025). Quem fizer essa opção perde as dispensas e passa a ter CNPJ e emitir documentos fiscais.
5. Nanoempreendedor ou MEI: as diferenças
Nanoempreendedor: atua como pessoa física, sem CNPJ, sem guia mensal e sem emissão de nota fiscal (no âmbito federal), com receita bruta inferior a 50% do limite do MEI.
MEI: tem CNPJ, paga o DAS mensal fixo (que inclui a contribuição ao INSS), pode emitir nota fiscal para empresas e, a partir de 2027, pode ter até 2 empregados.
A escolha entre os dois depende de quem são os clientes (pessoas físicas ou empresas), do volume de receita e da necessidade de cobertura previdenciária.
6. Atenção ao Imposto de Renda
A dispensa de CNPJ e de nota fiscal não dispensa a declaração do Imposto de Renda da pessoa física (IRPF). O que o nanoempreendedor recebe na atividade é rendimento da pessoa física.
- Limite atual (IRPF 2026, ano de 2025): declara quem recebeu rendimentos tributáveis acima de R$ 35.584,00 no ano, o equivalente a cerca de R$ 2.965,33 por mês.
- Comparação: o teto de nanoempreendedor de 2026 (R$ 40.500,00) é maior que esse limite. Ou seja, o nanoempreendedor pode estar obrigado a declarar o IR.
- IRPF 2027 (ano de 2026): o novo limite ainda não foi publicado. A Receita Federal divulga as regras no início de cada ano. Como a Lei nº 15.270/2025 ampliou a isenção mensal para quem ganha até R$ 5.000,00 a partir de 2026, o valor pode mudar.
- Carnê-leão: rendimentos recebidos de outras pessoas físicas podem exigir recolhimento mensal do imposto.
7. Pontos de atenção
- Limites de referência. O enquadramento como nanoempreendedor segue o limite do MEI em vigor em cada período. A aplicação na virada de 2026 para 2027 deve ser confirmada na regulamentação.
- Obrigações estaduais e municipais. O decreto trata apenas de obrigações federais. Exigências de estados e municípios (ICMS, ISS, licenças e alvarás) seguem as regras locais.
- Imposto de Renda e INSS. A dispensa de CNPJ não altera as regras de Imposto de Renda da pessoa física nem de contribuição ao INSS. Sem o DAS do MEI, a cobertura previdenciária depende de contribuição própria.
8. O que fazer agora
- Somar a receita bruta anual da atividade, aplicando a regra dos 25% para transporte e entrega, se for o caso.
- Verificar se o resultado é inferior a 50% do limite do MEI do ano.
- Confirmar se a atividade é permitida ao MEI.
- Verificar se os clientes são pessoas físicas ou empresas, já que empresas costumam exigir nota fiscal.
- Guardar comprovantes de recebimento para a declaração do Imposto de Renda.
- Avaliar a contribuição ao INSS para manter a cobertura previdenciária.
Nossa equipe acompanha a regulamentação do Decreto nº 13.140/2026 junto ao CGSN e ao CGIBS. Gestão estruturada desde o início é o que permite crescer com segurança.
Dúvidas sobre o enquadramento?
Fale com a equipe!
Leia também